以下では企画中の商品を比較する原価表を作ります。計算例はすべて架空で、実際の工場の原価や推奨売価を示すものではありません。
「いくらで売るか」の前に、数量と費用の範囲をそろえる
同じレシピでも、10個の試作と100個の製造では一個あたりの費用が変わります。表の先頭に製造回数と投入量、販売できる数量、対象期間を記入してください。税込・税抜の区別も必要です。以下の例は税抜で計算します。
表に入れる費用は、何を調べたいかで変わります。製造原価を求める表と、販売費用まで差し引く採算表では分けて考えましょう。原材料費・労務費・間接費の範囲や配分については、J-Net21の新製品の価格設定方法も参考になります。
| 項目 | 計算の材料 | 確認すること |
|---|---|---|
| 主原料・副原料 | 使用量×単価 | 仕入量と使用量の違い、歩留まり |
| 調味料 | 使用量×単価 | kg・g・袋などの換算 |
| 包材 | 使用数×単価 | 袋、箱、ラベルなどの範囲 |
| 加工 | 作業時間・外注料金 | 自社作業と外注の二重計上 |
| 製造間接費 | 自社で決めた配分額 | 配分の根拠と対象期間 |
| 販売・配送・開発 | 手数料、配送、販促、試作など | 製造原価と分けて扱いを決める |
外注の見積に包装作業が含まれているなら、自社の包装作業費も同じ数量に足す必要があるか確認します。同じ作業の費用を二度入れないよう、見積の内訳まで見てください。
1回の費用を、販売できる数量で割る
一回の製造で販売できる商品が100個できた、と仮定します。次の費用をその100個に配分して、一個あたりの原価を計算します。
| 製造原価の項目 | 1回分 | 1個あたり |
|---|---|---|
| 主原料 | 9,600円 | 96円 |
| 調味料 | 1,200円 | 12円 |
| 包材 | 2,500円 | 25円 |
| 加工費 | 4,700円 | 47円 |
| 製造間接費の配分 | 2,000円 | 20円 |
| 合計 | 20,000円 | 200円 |
一個200円には、販売手数料、出荷後の配送費、広告費、開発費などは含めていません。売価から200円を引いても、その差額が会社に最終的に残る利益ではありません。
販売できる商品が90個なら、費用20,000円を90で割るので一個あたり約222.2円です。予定の100個ではなく、販売に使える出来高で割ります。数量の変化で費用も増減する場合は、総額も計算し直してください。
利益率を載せるときは、分母を確認する
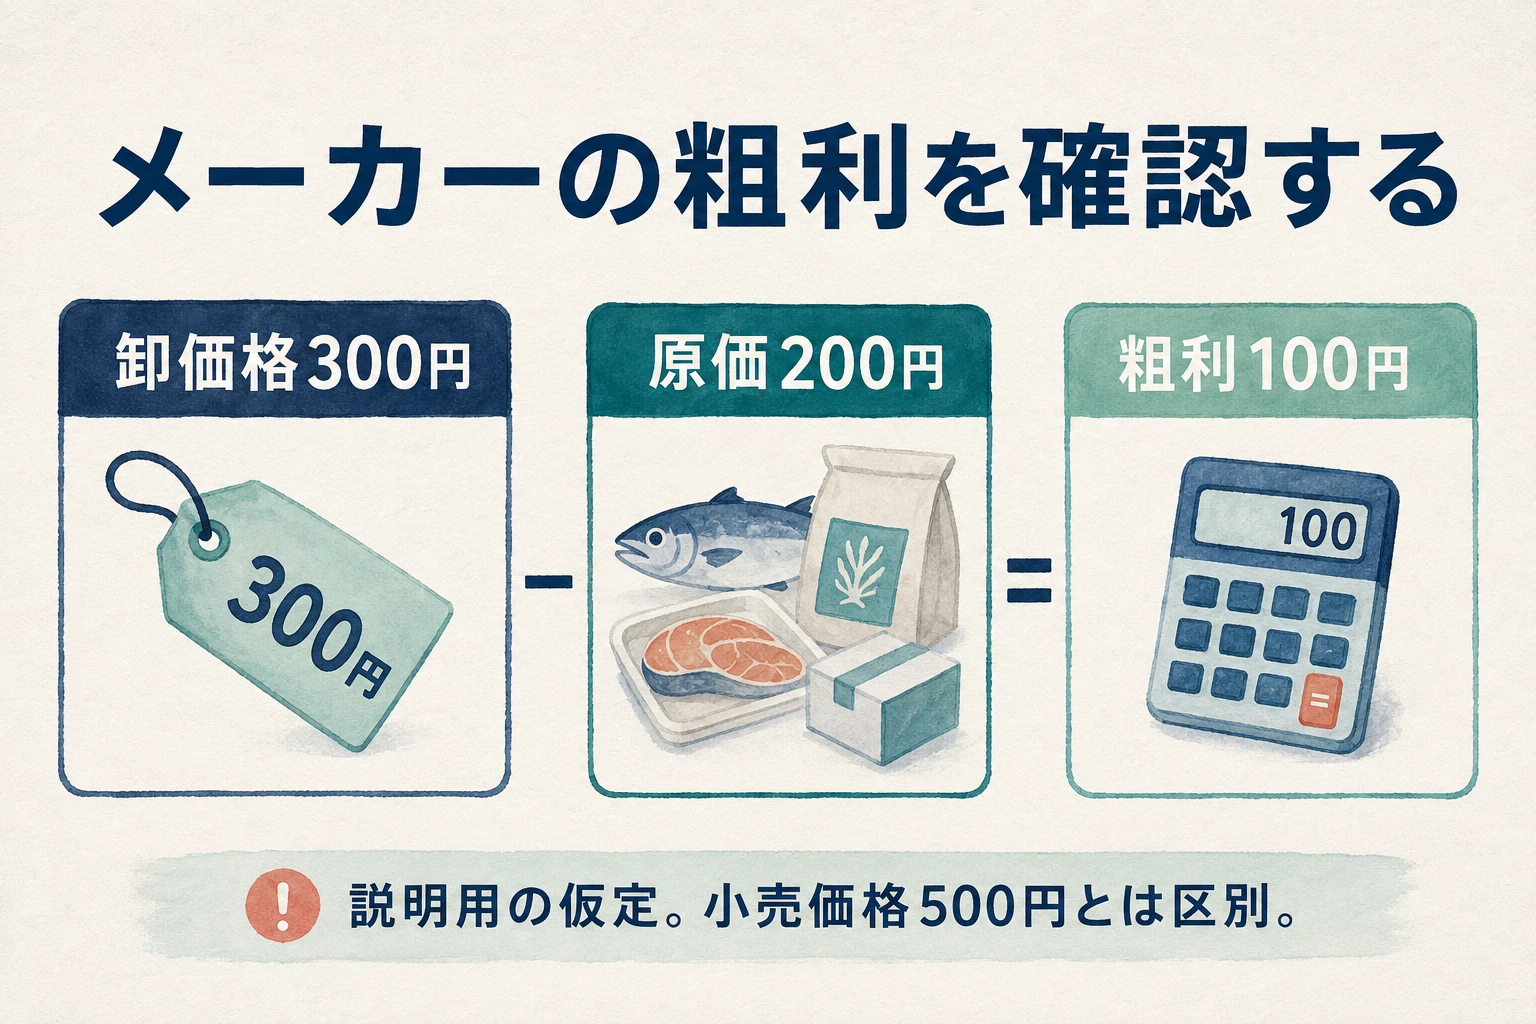
この例で、1個の製造原価を200円、販売価格を300円とすれば、差額は100円、売価に対する率は100÷300×100で約33.3%です。
売価に対する粗利率を30%と仮定して逆算するなら、200÷(1−0.30)=約285.7円となります。原価に30%を足した260円とは異なります。260円の場合、差額60円を売価260円で割ると約23.1%です。
30%はこの計算のために置いた値です。自社で必要な粗利率は、販売費用、間接費、売れる数量、商品の組み合わせを見て決めます。他社の率をそのまま使う前に、含めている費用が同じか確かめましょう。
粗利が出ても、採算が合うとは限らない
1個あたりの差額が出たら、その後にかかる費用と販売数量を確認します。販売先への手数料、配送条件、値引き、販促などを含めて、どの段階の利益を見ているかを明記します。
商品単位の試算に費用を配分した場合は、会社全体の計画で再び同じ費用を引いていないかも確認します。反対に、商品側で含めていない固定費を、どこでも回収しない計画にしてはいけません。
販売数量と固定費・変動費を分けた採算確認には損益分岐点の考え方が使えます。費用をどう分類するかを社内でそろえてから検討してください。J-Net21の損益分岐点の解説
原価だけでなく、顧客が買う条件と突き合わせる
原価から求めた価格を、顧客が受け入れるかも確かめます。販売先、数量、荷姿、納品方法で取引条件は変わります。卸価格と店頭価格も分け、自社が受け取る金額で比べてください。
架空例の200円を使うなら、原料単価が変わる、販売可能数が減る、販売価格が下がるという条件を一つずつ変えて比べます。すべてを良い方向に仮定した一枚だけで採用判断をしないようにします。
HAIFFの商品開発では原価・粗利の確認を支援しますが、入力した単価や費用、数量の条件を担当者が確認します。企画時の試算と、実際の試作・販売の結果は別に記録し、条件が変わったら更新してください。
HAIFFでは、商品案を原料情報に基づく採算検討へ進める
HAIFFの商品開発では、商品案と試作レシピを検討した後に原価・粗利を確認します。登録済みの原料マスターを使い、工場で作った場合の利幅を整理する段階です。試作前に採算を検討する材料として使えます。
提示された試算を読む際も、販売可能数量、原料以外の費用、自社の売上単価をこの表で確かめましょう。包材・加工・配送のどこまで含まれているかを確認してから、自社の数字と比較します。