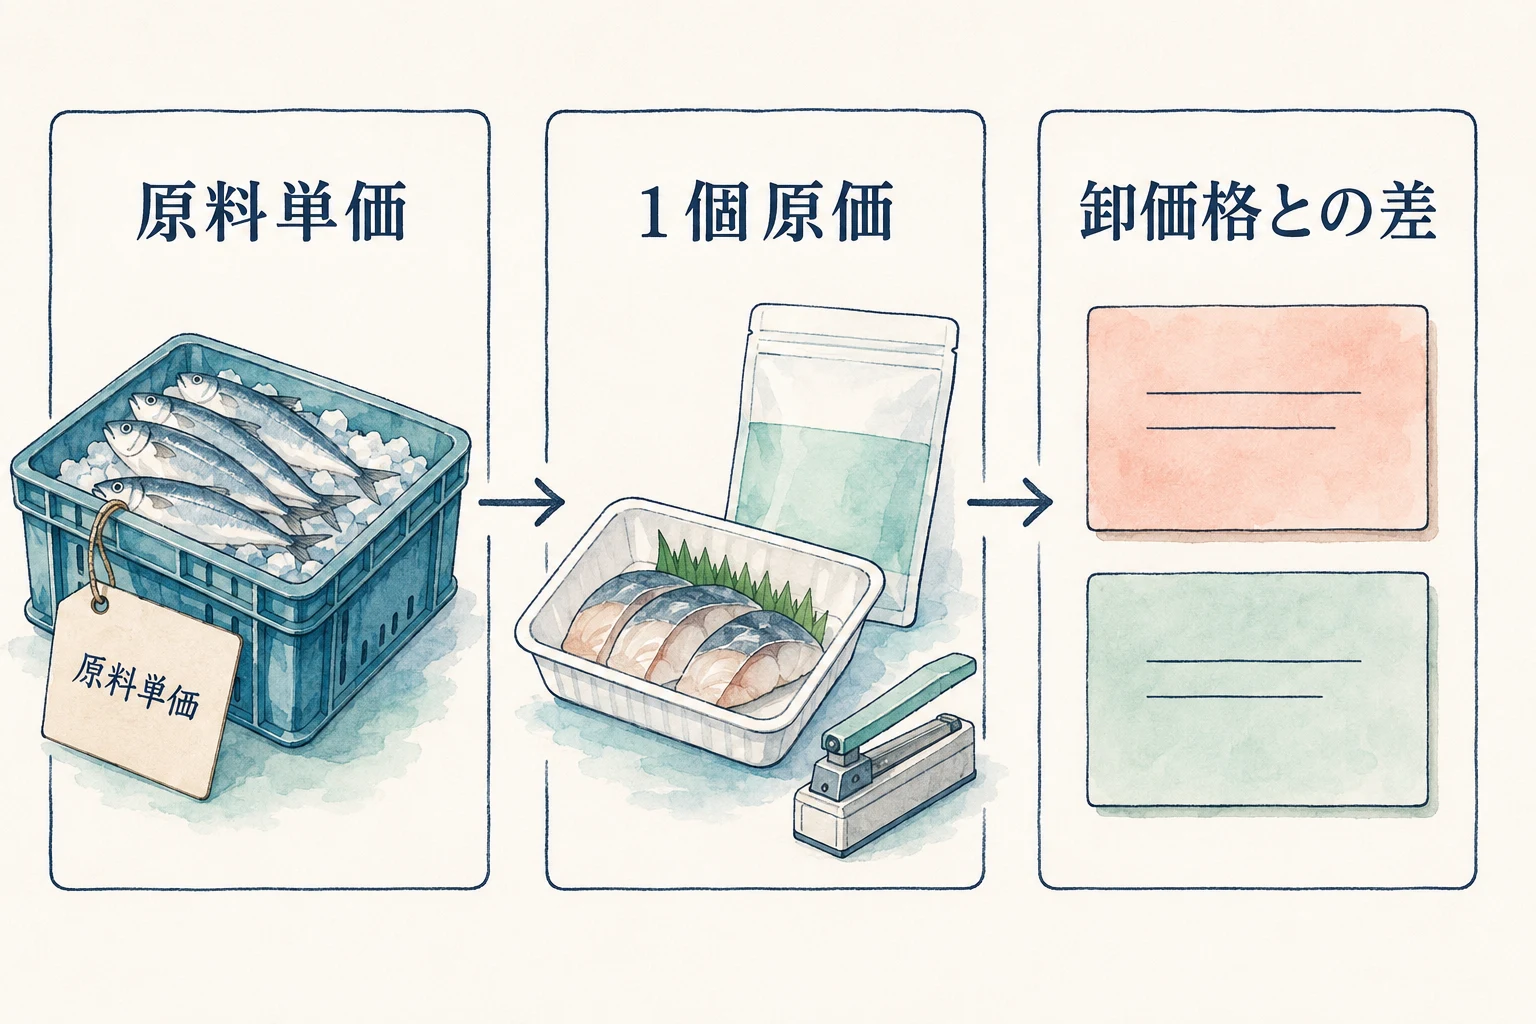
ここでは原料費が160円から192円に増える架空例を使い、一個当たりの利益と必要な売価を計算します。計算に使う売価は、自社が受け取る卸価格です。
原料費の上昇率をそのまま売価に掛けず、包材費や加工費も含めた一個原価で比べます。歩留まりが下がって使用量も増えているなら、単価の差だけでは値上がりの影響を捉えられません。
計算の前に、単価と原価の範囲をそろえる
小売店の店頭価格と、自社が受け取る出荷単価を混ぜないようにします。税抜・税込、個・袋・ケース、値引き前・後の条件も統一します。原料単価は、一kgの仕入価格なのか、実際に使える部分の価格なのかを区別してください。
原価の範囲は社内の計算基準に合わせます。この記事の例では、原料費、包材費、製造費を含む一個当たりの管理用原価を使い、「売上単価-管理用原価」を比較用の粗利額と呼びます。会計上の粗利益と一致するとは限りません。物流費や販売手数料など、ここに含めない費用は別欄で確認します。
原料価格だけが変わる例で計算する
以下は架空の商品の試算です。販売数量、歩留まり、配合、その他の費用が変わらず、原料費だけが20%上がったと仮定します。金額はすべて税抜、一個当たりです。
| 項目 | 変更前 | 変更後 |
|---|---|---|
| 自社の売上単価 | 500円 | 500円 |
| 原料費 | 160円 | 192円 |
| 包材費 | 40円 | 40円 |
| 製造費 | 80円 | 80円 |
| 管理用原価 | 280円 | 312円 |
| 比較用の粗利額 | 220円 | 188円 |
| 比較用の粗利率 | 44.0% | 37.6% |
**粗利率は「粗利額÷売上単価」**で計算します。原料費は32円増え、その分だけ一個当たりの粗利額が減ります。月に同じ数量を売れるという仮定なら、32円に販売個数を掛けると月間の影響額が分かります。ただし、値上げ後の数量変化まで同じとは置けません。
粗利額を維持するか、率を維持するかで売価が変わる
同じ例で、一個当たり220円の粗利額を維持したいなら、必要な売上単価は312円+220円=532円です。変更前の44%という粗利率を維持したいなら、312円÷(1-0.44)で約557.14円となります。整数円で44%以上を確保する計算上の目安は558円です。
一個の粗利額を保つか、粗利率を保つかで必要な価格が違います。532円や558円は、この仮定で計算した金額です。実際の価格を決める際は、その価格で何個売れるかも検討します。率が戻っても販売数が減れば、月間の粗利総額は下がることがあります。
見直し案を、販売と製造の両方で比べる
| 見直し案 | 計算すること | 別途確かめること |
|---|---|---|
| 売上単価を上げる | 単価別の利益額と販売数量 | 販売先の受容、改定時期 |
| 内容量を変える | 原料減と包材・工程費の変化 | 使いやすさ、表示、取引条件 |
| 配合・原料を変える | 単価と歩留まりの両方 | 味、品質、安定調達、表示 |
| 工程を改善する | 作業時間、不良、ロスの変化 | 設備制約、品質管理の成立 |
| 販売ロットを見直す | 段取り・配送等の負担 | 在庫や納期への影響 |
原料を安くしても、歩留まりが下がったり手作業が増えたりすれば原価が上がることがあります。内容量や原材料を変更する場合は、消費者庁の食品表示の一次情報と現物の仕様を照合し、表示の見直しが必要な箇所を担当者が確認します。
原料価格と販売数を変えて試算する
将来の原料価格が読めないときは、現状、さらに上昇、一定程度戻る場合の三条件で計算します。販売数量についても、現状維持と減少した場合を比べます。それぞれ月間の粗利額を計算し、変更に伴う作業や検証の費用も書き添えます。値上げで販売数が減る案と、配合変更で追加費用がかかる案を比べられます。
最後に、仕入見積もりの有効期間と再計算日を決めてください。AIや表計算を使う場合も、入力単位、式、原価に含めた項目を人が確認します。会議には計算表とともに「どの条件が変わったら再判断するか」を添えれば、次の価格変動にも対応しやすくなります。
価格改定を決める際は、適用する受注日・出荷日と、既に受けている注文の扱いも整理します。原料の仕入価格が変わる日と販売価格を変える日がずれると、その期間の利益への影響が残ります。旧単価の在庫と新単価の仕入をどう扱った試算かを明記し、営業と購買が同じ前提で説明できるようにしてください。数量見込みを更新した場合も、前の試算を残して変更理由を記録します。
HAIFFでは、原料マスターをもとに原価と粗利を確認する
HAIFFの商品開発には、登録している原料マスターの情報をもとに、工場で作った場合の原価と粗利を確認する段階があります。商品案を選んだ後、自社の原料を使った場合にどの程度の利幅になるかを検討できます。
原料が値上がりしたときは、試算に使った単価を新しい見積書と見比べます。見積書だけが新しくなり、マスターや試算には旧単価が残っていないか確認してください。
原料価格の変更に合わせて売価と粗利を見直す際のチェックリスト
チェックが残ったら: 単価や販売数量が未確定なら条件別の試算を残し、価格改定の確定は待ちます。原価の範囲がそろわなければ、新商品の原価表から費用項目を整理し直しましょう。